


ねえ、みんな。突然だけど、こんな質問をさせてね。もし、毎日満員電車に乗らなくても、やりたくない仕事を我慢して続けなくても、好きな時に好きな場所で、大切な家族や友達と笑って過ごせる「本当の自由な生活」が手に入るとしたら、どうかな?きっと最高だよね。
でも現実の世界は、給料はなかなか上がらないのに、物価はどんどん高くなっている、ちょっとハードなゲームみたいになってきています。このまま対策をしなければ、80歳になっても働き続けないといけない、なんて怖い未来が来るかもしれません。
今回ご紹介するのは、YouTubeチャンネル「リベラルアーツ大学」でおなじみの両@リベ大学長(両学長)が書いた『本当の自由を手に入れる お金の大学』です。 この本は、お金の不安を減らして「自由な生活」に近づくための、具体的な5つの力を教えてくれます。
この記事では、「お金なんてたまるわけがない」という思い込みを捨てて、支出を減らし、収入を増やすための考え方を、本の内容にそってやさしく紹介します。さあ、一緒にこの5つの力について学び、人生を豊かにするゴール(経済的自由)を目指しましょう!
この本ってどんな本?
| 本の名前 | 本当の自由を手に入れる お金の大学(2024年に改訂版) |
|---|---|
| 書いた人 | 両@リベ大学長(YouTube「リベラルアーツ大学」) |
| 出版社 | 朝日新聞出版(2020年。改訂版は2024年) |
| どんな話? | 「貯める・稼ぐ・増やす・守る・使う」の5つの力を身につけて、お金の不安を減らし、経済的に自由な生活に近づくための方法を、イラストたっぷりで解説する本 |
| こんな人に | お金の基本を一から知りたい人/何から節約すればいいか分からない人 |
2020年に出版されて大ベストセラーになり、2024年には新NISAなどの最新の制度に合わせて50ページ以上を書き足した改訂版が出ています。
1. 自由の定義とは?「死ぬまで働く恐怖」を消す5つの力
経済的自由とは「生活費よりも資産所得が多い状態」
多くの人が夢見る「お金持ち」とは、ただ貯金がたくさんある人のことではありません。この本では、お金持ち、つまり「経済的自由人」の定義をはっきりさせています。
経済的自由とは、「自分の生活費よりも、資産所得が多い状態」のことなんだよ。
ここで言う「所得(収入)」には、2つの種類があります。
- 労働所得(ろうどうしょとく):自分が働くことで得るお金(会社からもらう給料や、自分で事業をして稼ぐお金など)。
- 資産所得(しさんしょとく):株の配当金、不動産の家賃収入など、資産が働いて生み出すお金。
労働所得は、病気になったり、年を取って働けなくなったりすると、ゼロになってしまうよね。でも、資産所得は、あなたが働かなくても、毎月自動的に入ってくるお金なんだ。
だから、毎月入ってくる資産所得が、あなたの生活費よりも多ければ、あなたはもう仕事をする必要がなくなり、「自由」を手に入れられるんだね。
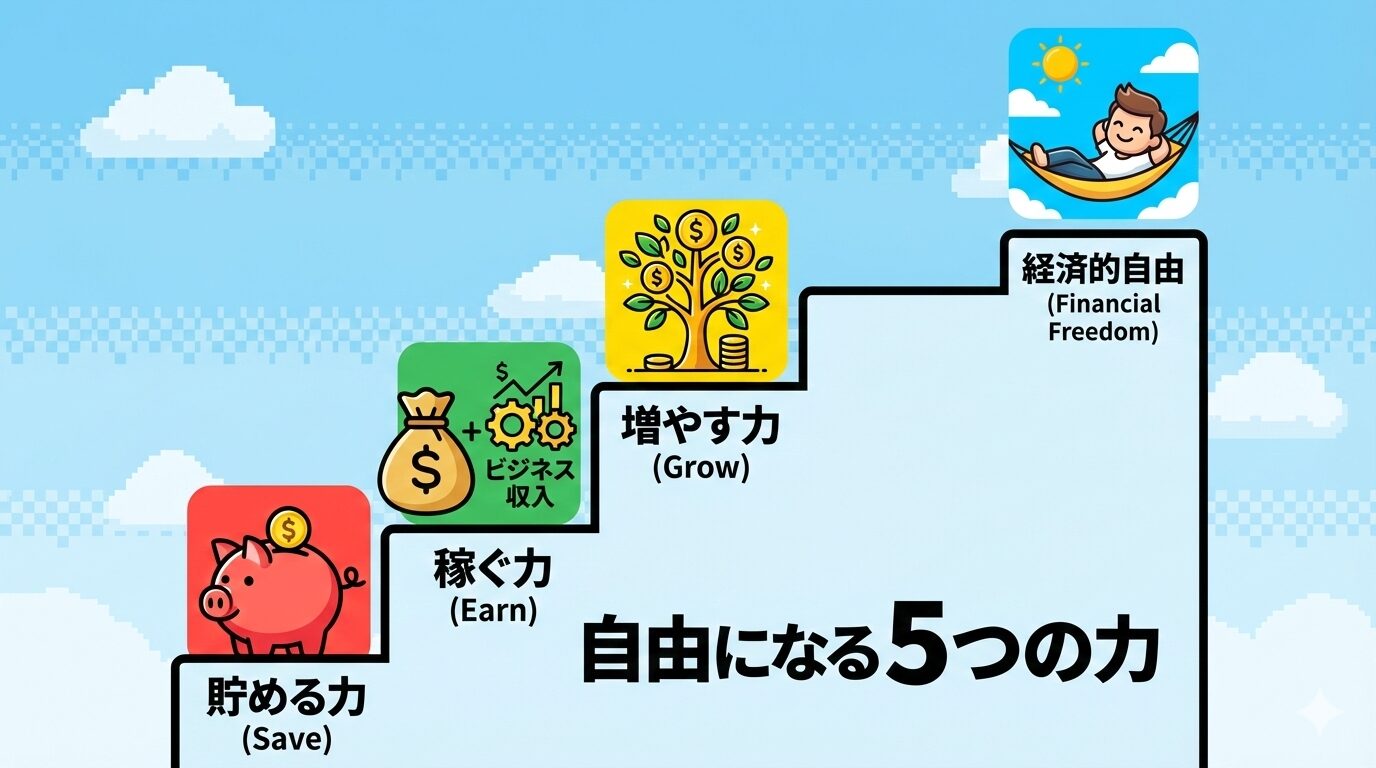
自由を手に入れるための「5つの力」と順番
この夢のような自由な生活を手に入れるためには、次の5つの力を順番に鍛えていくことが大切だと著者は言います。
- 貯める力:支出を減らす力
- 稼ぐ力:収入を増やす力
- 増やす力:資産を増やす力
- 守る力:資産を減らさない力
- 使う力:人生を豊かにすることにお金を使う力
この5つの力は、RPG(ロールプレイングゲーム)で世界を救うためのステップと似ています。
まず、いきなりラスボス(自由)に挑んでも勝てないよね。最初にやるべきは、「防御力を固める(貯める力)」ことなんだ。攻撃を受けても大丈夫なように守りを固め、次に「攻撃力とレベルを上げる(稼ぐ力)」で、「敵を倒して経験値を稼ぐ(増やす力)」ことで、強くなれるんだ。
この5つのうち、特に重要で最初に集中すべきなのは、最初の3つ(貯める、稼ぐ、増やす)だとされています。この3つを鍛えることで、経済的自由のゴールに到達できるんだね。
2. 最速で自由になるための土台!「貯める力」の黄金ルール
満足度を下げずに支出を減らすのが「貯める力」
「お金を貯める」と聞くと、「もやしばかり食べて、ひもじい生活をする」ことだと思う人もいるかもしれません。
でも、ここで言う「貯める力」とは、生活の満足度を下げずに、ムダな支出だけを減らす力のことなんだ。
いくら頑張って稼ぐ力(収入)を増やしても、支出が多すぎたら、資産は増えていきません。これは例えるなら、「穴の開いたバケツに水を注ぎ続ける」ようなものだよね。穴を塞がずに水(収入)をいくら入れても、いつまでたってもバケツは満杯にならないんだ。
この貯める力は、あなたのやる気さえあれば、すぐにでも成果が出るのが最大のメリットです。
黄金ルール:「固定費」と「大きな支出」から見直す!
効率よく貯める力を身につけるためには、2つの大事なルールがあります。
- 1回限りの支出よりも、毎月かかり続ける「固定費」を優先して見直す。
- 金額が小さな支出ではなく、「金額が大きな支出」から見直す。
例えば、月5,000円の固定費は、年間では6万円、30年間では180万円にもなります。一度削減すれば、その後ずっと効果が続くので、固定費を減らすことが最も大切なんだね。
人生の6大固定費を破壊せよ!
本では、まず見直すべき大きな固定費として「通信費・光熱費・家・車・税金・保険」の6つをあげています。 ここでは、特に効果の大きいものを紹介します。 なお、光熱費は電力会社を乗り換えるだけで安くなることがあり、手続きもネットで申し込むだけと簡単です。
1. 通信費(スマホ代)をカット!
結論から言うと、大手キャリアで契約している人は、いますぐ格安SIMに乗り換えましょう。
- 現状の支出: 大手キャリアだと月々8,000円~1万円程度。
- 削減効果: 格安SIMなら月3,000円前後で済むので、毎月5,000円〜7,000円の節約になります。これは年間で8万4千円にもなるんだよ。
- メリット: 多少のデメリット(通信速度など)はあっても、普通に使う分には気にならない程度で、節約効果が圧倒的に大きいです。
2. 保険はほとんどいらない?公的保険のすごさ
日本は、国民全員が入っている「公的保険(社会保険、健康保険)」がとても充実しているため、ほとんどの民間の保険は不要だというのがこの本の結論です。
僕たちが毎月の給料から高いお金を払っている社会保険は、病気やケガ、障害、死亡、失業、介護など、あらゆる生活できなくなるリスクから、私たちを最低限守ってくれる仕組みなんだ。
特に病気やケガの場合、治療費の自己負担は原則3割で済みます。さらに、高額療養費制度を使えば、手術や入院などで1ヶ月に100万円以上かかったとしても、実質10万円程度の負担で済むんだよ。本では、日本の社会保険を「世界一と言ってもいいほど充実している」と紹介しています。
必要な民間保険は3つだけ:
保険は「確率が低く、損失が大きい」時にだけ使えば良いという考え方に基づき、最低限必要なのは次の3つです。
- 火災保険
- 対人対物の損害保険(自動車や自転車での賠償)
- 掛け捨ての死亡保険(残された家族が困る場合のみ)。
【メリットとデメリット】
- デメリット: 保険に入っていると「安心」を買えるが、その安心のために、生涯で数百万円ものムダな保険料を払っている可能性があります。
- メリット: 不要な保険を解約すれば、そのお金を将来のための投資に回せます。
3. 家と車は「負債」になることが多い
家(マイホーム): 結論から言えば、マイホームは買わない(賃貸を選ぶ)方が、経済的自由には近づきます。
特に新築住宅は、購入した瞬間に資産価値が2〜3割も下がることがほとんどです。その上、ローン金利、固定資産税、修繕費など、ポケットからお金を奪っていく「負債」になってしまう場合が多いんだ。
車: 車を持つと、生涯で約4,000万円もの費用がかかると言われています。維持費だけでも月々約6万6千円もかかります。経済的自由を目指すなら、車は買わず、カーシェアや公共交通機関を利用する方が断然お得です。
4. 税金:本気で節税するなら副業を!
サラリーマンは、給料から税金が自動的に引かれる「源泉徴収」という仕組みのため、節税できる方法が限られています(ふるさと納税、医療費控除など)。
しかし、副業をして「事業所得」を得るようになれば、状況はガラッと変わります。事業に関わる費用は「経費」として計上できるため、税金がかかる対象(課税所得)を減らせるのです。さらに、社会保険料もかからないという大きなメリットもあります。
3. 給料所得の限界突破!「稼ぐ力」を最大化する戦略
固定費削減だけでは限界がある
固定費を削る(貯める力)はすぐにできて効果抜群ですが、投資に回せるお金には限界があります。経済的自由を達成するためには、投資の元手となる「種銭(たねぜに)」を増やす必要があります。
そこで次に鍛えるべきが「稼ぐ力」です。
会社からの給料を上げるなら「転職」を考えよう
今の会社で地道に昇給を目指しても、昇給額は年に数千円程度のことが多く、経済的自由のゴールにたどり着くのは遠い道です。
まず試してほしいのが、「転職活動をしてみること」です。実際に転職する気がなくても構いません。転職活動をすることで、今の自分が市場でどれくらいの価値があるのか(市場価値)を把握できるからです。求人を見て、自分の足りないスキルがわかれば、それに集中してスキルアップできます。
もし、より好条件の転職先が見つかれば、同じような仕事でも年収が上がることがあります。今の会社で何年もかけて昇給する分を、一気に先取りできる可能性もあるのです。
会社にバレずに「事業所得」を得る副業術
稼ぐ力を爆発的に高めるには、副業で「事業所得」を得るのが最も有効です。
副業は会社にバレたらどうしよう」と不安な人も多いと思います。 一般的には、確定申告のときに住民税の納め方を「普通徴収(自分で納める)」にすると、副業分の住民税が給料から天引きされず、会社に知られにくくなると言われています。 ただし、副業を禁止している会社もあります。始める前に、必ず自分の会社の就業規則を確認しましょう。
おすすめの副業3選:
- アフィリエイトブログ: サーバー代など初期費用が少なく、文章を書く力が身につきます。成果が出るまでに時間がかかりますが、記事が積み上がると、自分が休んでいても収入が入ってくる可能性があります。
- 動画編集: スキルを身につけるのに時間はかかりますが、企業やYouTuberからの案件をこなすことで稼げます。特に営業スキルを掛け合わせると高単価で稼げるマーケットです。
- デジタルコンテンツ販売: イラストやノウハウを電子書籍などで販売する仕事です。在庫を抱えるリスクがなく、特技や趣味を活かして収益化が狙えます。
ストック型 vs フロー型:作るべきは「自動販売機」
副業を始める際、「ストック型ビジネス」を目指すか、「フロー型ビジネス」を目指すかが非常に重要です。
- フロー型(労働型): 依頼を受けて記事を書く、Webデザインをするなど。自分が動かないと収入はゼロになります。
- ストック型(資産型): ブログ、YouTube、デジタルコンテンツ販売など。一度コンテンツを作ってしまえば、自分が休んでいても継続的に収入が入ってくる仕組みです。
経済的自由とは、資産所得で生活できる状態でしたよね。だから、副業で頑張って作ったものが、将来的に自動で収入を生んでくれる「自動販売機」のようなストック型ビジネスを目指すべきなんだね。
4. 資産を育てる!「増やす力」と絶対避けるべき詐欺
投資の王道:インデックス投資の魔法
稼いだお金をタワーマンションや高級車に使うのではなく、「増やす力」に回しましょう。その投資方法の王道が「インデックス投資」です。
インデックス投資とは、S&P500(アメリカを代表する500社)などの市場全体に、広く薄く投資し、平均点を取る方法です。
【メリットと仕組み】
- 分散されている: 特定の1社の株だけを買うのではなく、たくさんの会社にまとめて投資するので、1社が倒産しても大きなダメージになりにくいです。ただし、株式市場全体が下がるときは値下がりするので、元本(最初に入れたお金)が減ることもあります。
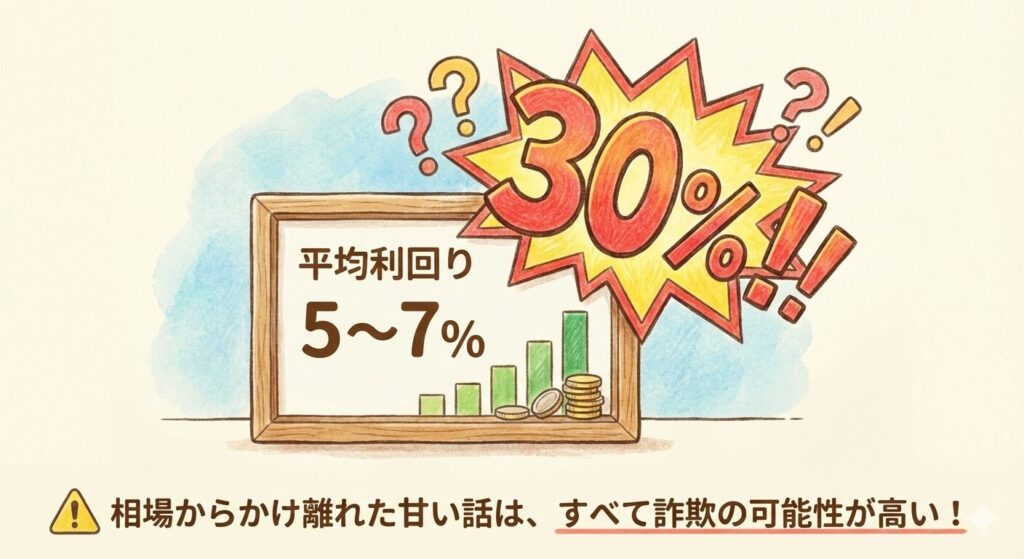
- 手間いらず: プロの投資家でも市場の平均点に勝ち続けるのは難しいとされていて、一度設定したらほったらかしにできるのもメリットです。(本では、長期的な利回りの目安を年5〜7%としています)
- ドルコスト平均法: 毎月決まった金額を投資する方法(定額投資)を組み合わせれば、価格が高い時は少なく、安い時は多く買えるため、精神的にも安心して投資を続けられます。
本で紹介されているゴールの目安が「4%ルール」です。これは、資産を運用しながら、毎年その4%だけを取り崩して生活費にあてれば、資産が長持ちしやすいという考え方です。 ただし、相場によっては資産が減ることもあるので、あくまで目安として考えましょう。
専門家が警告!絶対にやってはいけない危険な投資
せっかく貯めて稼いだ種銭を失わないために、「守る力」も必要です。特に次の3つの「詐欺や怪しい投資話」には絶対に騙されてはいけません。
- ポンジ・スキーム:
年利30%」など、相場を大きく超える高い利回りをうたう詐欺です。実際は、後から参加した人のお金(元本)を、前からいる参加者に「配当金」として渡しているだけで、運用はしていません。 おかしいと思ったら、一人で悩まず、消費者ホットライン(188)や警察の相談窓口(#9110)に相談しましょう。 - 新築ワンルーム投資:
「年金代わりになる」などと誘われますが、新築ワンルームマンションは価値が下がりやすいため、素人が手を出すにはリスクが高すぎます。 - 窓口販売:
銀行や証券会社の窓口で勧められる投資商品は、たいてい手数料が高く、販売側が得をする仕組みになっている場合が多いです。自分で知識をつけて、自分で選ぶべきです。
5. 実際に読んでみた私の体験談
読んだきっかけ:お金の知識がないまま人生を送りたくなかった
お金は、人生において大切なものの1つです。それなのに、お金について学ぶ機会がないまま一生を終える人がたくさんいます。お金の知識がないせいで、やりたいことができず、思うような人生を歩めないこともよくあります。
自分はそうなりたくない、という思いがあり、この本でお金の知識を身につけようと思いました。著者の両学長は、自由を手にするためにはお金が必要だと言っています。この本は、数あるお金の本の中でも、普通の人がマネしやすい(再現性が高い)、いわば「バイブル」のような本だと思います。
いちばん納得したこと:「5つの力」はどれも必要
この本では、自由を手に入れるための5つの力が紹介されています。お金を増やすところから、守るところ、使うところまでがひとまとまりになっていて、本当にどれも必要な力だと思いました。
難しいと感じたこと:「ムダな支出」を見分けること
一方で、「貯める力」のところには、難しいと感じる部分もありました。それは、満足度を下げずに、ムダな支出だけを減らすことです。
どれがムダな支出で、どれが自分にとって満足度の高い支出なのか。それを自分なりに見つけるのは、なかなか難しいと感じています。
読んだあとにやったこと:固定費を調べて、通信費を見直した
まずは家計の支出を書き出して、大きな固定費はどれかを調べました。その中で減らせそうなものとして、スマホの通信費を格安のプランに変更するなどして、毎月の支出を減らしました。
この本をおすすめしたい人
すべての人に読んでもらいたい一冊です。
ほとんどの人は、お金についての教育を受けていないと思います。少なくとも私が学校で受けた教育では、税金を納める義務があることは習っても、どんな税金がどれくらいあるのかまでは教わりませんでした。「お金は大切」と言われても、どうやって管理すればいいのか、どんな使い方をすれば満足度が高くなるのかは、学ぶ機会がありませんでした。
そんなお金の疑問に、実際に自由を手に入れている両学長が、自分の経験をもとに惜しみなく答えてくれるのがこの本です。すべての人に読んでもらい、少しでも自分の人生を良くするための糧にしてもらいたいです。
同じ両学長が、子ども向けに5つの力を漫画で描いた本もあります。 → 【要約】『漫画 お金の大冒険』
6. まとめ:この本を読んで、できることから始めよう!
経済的自由は、特別な人だけの夢ではありません。正しい知識を学び、できることから行動していけば、少しずつ近づいていける目標なんだね。
この本を読めば、
- なぜ僕たちが「死ぬまで働く」という恐怖に怯えるのか、その社会の仕組みがわかります。
- 自分の生活を圧迫しているムダな固定費(通信費、保険、家、車など)を削る具体的な方法がわかります。
- 会社に頼らず、自力で収入を増やし、税金対策をするための副業の始め方がわかります。
- 稼いだお金を安全に増やし、詐欺から家族と自分を守る知識が身につきます。
最初の一歩は、固定費を削ることです。難しそうな投資や副業は後回しでいい。まず、格安SIMへの乗り換えや不要な保険の解約など、今日すぐにできることから始めてみてください。
そして、もしあなたが経済的自由を達成できたなら、その自由な時間を、誰かの役に立つこと(社会貢献)や、心から夢中になれることに使って、人生を豊かにしてください。さあ、この本を読んで、自分の人生の主導権を自分の手に取り戻しましょう!
※この記事は本の内容を紹介するもので、特定の金融商品や投資をすすめるものではありません。投資には元本が減るリスクがあります。実際に始めるときは、ご自身で内容をよく確かめてから判断してください。
- Q改訂版と、最初の版(2020年)は、どちらを読めばいいですか?
- A
これから読むなら、改訂版がおすすめです。2024年の改訂版では、新NISAなどの最新の制度に合わせて内容が新しくなり、50ページ以上が書き足されています。お金の制度は変わることがあるので、新しい版のほうが安心です。
- Qお金の知識がまったくなくても読めますか?
- A
はい、読めます。イラストや図がたくさん使われていて、スマホ代や保険の見直しなど、身近なところから説明されています。まずは「貯める力」の章だけ読んで、固定費を見直してみるのもおすすめです。
- Qこの本を読めば、投資を始めたほうがいいですか?
- A
本では、投資の前に「貯める力」(支出を減らすこと)から始めることをすすめています。投資には元本が減るリスクもあるので、仕組みをよく理解してから、自分で判断することが大切です。


コメント